'n Hof in Antwerpen, België, het op 3 Junie 2026 'n uitspraak gelewer wat bankregspesialiste reeds as baanbrekend beskryf en wat moontlik die landskap van bankfraude-eise in Suid-Afrika kan verander. Hierdie besluit kom te midde van 'n merkbare toename in finansiële bedrogklagtes in Suid-Afrika, 'n tendens wat ernstige kommer wek oor die doeltreffendheid van huidige verbruikersbeskermingsmeganismes. Die finansiële sektor staar toenemende druk in die gesig om proaktief op te tree teen die gesofistikeerde taktieke van bedrieërs.
Die Nasionale Finansiële Ombudskema (NFO) het in 2025 byna dubbel soveel bedrogverwante klagtes as die vorige jaar aangeteken, wat die omvang van die probleem duidelik illustreer. In daardie jaar het die NFO 3 651 bedrogsake afgehandel en 'n bedrag van R442.9 miljoen vir verbruikers verhaal. Hierdie statistieke onderstreep die dringendheid van duidelike wetlike riglyne rakende bankaanspreeklikheid en die behoefte aan 'n meer robuuste raamwerk vir die beskerming van finansiële verbruikers. Die volgehoue stryd teen finansiële bedrog vereis 'n gekoördineerde poging van reguleerders, finansiële instellings en die regstelsel.
Brugse hof se baanbreker-uitspraak
Die hof in Antwerpen het hierdie logika verwerp, en sodoende moontlik 'n presedent geskep met aansienlike wêreldwye resonansie. Hierdie uitspraak is veral relevant vir Suid-Afrika, waar banke tans dikwels argumenteer dat kliënte nalatig was wanneer hulle aan bedrogspulletjies deelneem, en dan weier om hulle te vergoed. Die Belgiese hof se bevinding dat banke 'n verantwoordelikheid het, selfs wanneer kliënte mislei word, kan 'n nuwe standaard stel vir die aanspreeklikheid van finansiële instellings. Die uitspraak dui op 'n verskuiwing na 'n posisie waar banke 'n groter rol moet speel in die beskerming van hul kliënte teen die slinkse metodes van bedrieërs.
Die saak het gesentreer op 'n bejaarde egpaar wat van net minder as €50 000 (sowat R1 miljoen) bedrieg is nadat hulle gemanipuleer is deur 'n bedrieër wat voorgegee het om 'n bankwerknemer te wees. Die egpaar is oorreed om die fondse na 'n rekening in Portugal oor te plaas, 'n algemene taktiek om die spoor van die geld te verbloem en die herwinning daarvan te bemoeilik. Hulle het later 'n eis teen hul bank ingestel, en die hof het uiteindelik ten gunste van die egpaar beslis, wat die bank aanspreeklik gehou het vir die verliese. Hierdie beslissing beklemtoon die hof se erkenning van die kwesbaarheid van slagoffers en die bank se inherente plig om sy kliënte te beskerm.
Adv. Geert Lenssens, 'n kenner in bankreg en die advokaat vir die egpaar, skat dat ware growwe nalatigheid – die wetlike drempel vir die weiering van vergoeding – in skaars 1% van uitvissing-gevalle van toepassing is. Dit impliseer dat die meerderheid slagoffers van finansiële bedrog nie werklik "growwe nalatigheid" pleeg nie, maar eerder slagoffers is van gesofistikeerde manipulasie en sielkundige druk. Die Brugse hof se besluit ondersteun hierdie siening en plaas 'n swaarder las op banke om hul kliënte te beskerm teen die toenemende bedreiging van finansiële bedrog. Die uitspraak kan 'n belangrike maatstaf word vir toekomstige sake waar die kwessie van kliëntnalatigheid geopper word.
Suid-Afrikaanse realiteit en uitdagings
Banke in België, net soos in Suid-Afrika, weier gereeld om sulke slagoffers te vergoed, met die argument dat hulle growwe nalatigheid gepleeg het deur self die geld oor te dra. Trouens, in 85% van bankbedroggeskille bevoordeel uitsprake die banke, wat die uitdaging vir verbruikers om vergoeding te eis, verder bemoeilik. Hierdie statistiek dui op 'n beduidende wanbalans in die huidige stelsel. 'n Gevallestudie wat deur die finansiële bedrogondersoeker Patrick Le Roux aan IOL voorgelê is, skets 'n patroon wat vir slagoffers regoor Suid-Afrika angswekkend bekend sal wees, en wat die gesofistikeerdheid van hedendaagse bedrogspulletjies duidelik demonstreer.
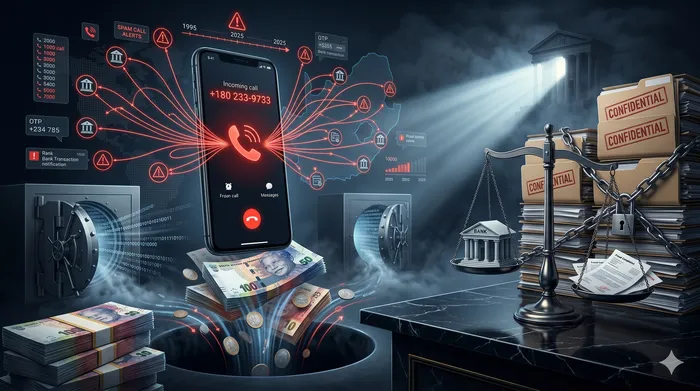
Le Roux se ondersoek het 'n enkele telefoonnommer uitgelig, wat bedrieglik soortgelyk was aan 'n wettige bank se kliëntekommunikasielyn, met slegs een omgeruilde syfer in die laaste vier nommers. Hierdie nommer is vir 635 dae as 'n swendelary gemerk voordat dit na bewering in Februarie 2025 gebruik is om sy bejaarde kliënt te bedrieg. Die lang tydperk waarin die nommer aktief was sonder voldoende ingryping, is kommerwekkend. Gedurende die 60 dae wat daardie aanval voorafgegaan het, het die nommer 4 736 uitgaande oproepe gemaak en 376 strooiposverslae op Truecaller gegenereer, wat die industriële skaal van die bedrog bevestig. Die eerste gedokumenteerde slagoffer wat met dieselfde nommer verbind word, het reeds in Augustus 2023 'n beëdigde verklaring by die Suid-Afrikaanse Polisiediens ingedien, wat vrae laat ontstaan oor die spoed en doeltreffendheid van die reaksie op sulke bedreigings.
Die bedrog het oor meer as drie uur ontvou, met swendelaars wat gesag, dringendheid en volgehoue sielkundige druk gebruik het om die slagoffer te dwing om sy eie fondse te skuif terwyl hy geglo het dat hy dit beskerm. Hierdie langdurige manipulasie illustreer hoe kwesbaar individue is vir gesofistikeerde sosiale ingenieurswese-taktieke. Le Roux het gesê: "Hierdie was nie af en toe bedrog nie. Dit was industriële-skaal nabootsing," en beklemtoon die georganiseerde aard van hierdie misdade. Hy het verder bygevoeg dat Suid-Afrikaanse banke vertroulikheidsklousules aan bedrogskikkings heg, wat 'n gebrek aan deursigtigheid skep en dit moeilik maak om die volle omvang van die probleem te begryp. "As elke skikking individueel stilgemaak word, het geen reguleerder, geen beoordelaar, geen toekomstige slagoffer en geen joernalis 'n akkurate beeld van hoeveel keer hierdie nommer gebruik is en hoeveel keer die bank betaal het nie," het Le Roux verduidelik, en sodoende die behoefte aan groter openheid in die hantering van bedroggevalle beklemtoon.
Alhoewel die Finansiële Sektor Gedragowerheid se NPS 2030+-raamwerk nog onder ontwikkeling is, is die Belgiese uitspraak besonder relevant en kan dit 'n invloed hê op die rigting van toekomstige regulasies. Patrick Le Roux waarsku: "Diegene wat voortgaan om op 'OTP afgelewer' as 'n omvattende verweer in dwangsake staat te maak, sal vind dat daardie posisie toenemend moeilik is om voor reguleerders, beoordelaars en die publiek te handhaaf." Dit dui op 'n groeiende erkenning dat die blote aflewering van 'n Eenmalige Wagwoord (OTP) nie meer voldoende is om banke van aanspreeklikheid te onthef nie, veral in gevalle waar kliënte onder dwang of bedrog opgetree het.
Internasionale tendense en moontlike implikasies
Suid-Afrika beskik tans nie oor 'n soortgelyke raamwerk vir verpligte vergoeding vir gemagtigde stootbetaling (APP)-bedrog nie, in teenstelling met sommige internasionale ontwikkelinge. Hierdie afwesigheid skep 'n beduidende gaping in verbruikersbeskerming te midde van die stygende getal finansiële bedroggevalle. Dit plaas 'n swaar las op individuele slagoffers om hul verliese te verhaal, dikwels sonder sukses.
In Oktober 2024 het die Verenigde Koninkryk die eerste land geword wat 'n verpligte vergoedingskema vir APP-bedrog ingestel het. Hierdie baanbrekende inisiatief dui op 'n verskuiwing in die benadering tot die aanspreeklikheid van finansiële instellings vir bedrog wat deur kliënte geïnisieer word, maar onder valse voorwendsels. Dit plaas 'n swaarder las op banke om hul kliënte proaktief te beskerm en om stelsels in plek te stel wat sulke bedrog kan voorkom of die impak daarvan kan versag.
Onder die nuwe Britse raamwerk, wat 'n belangrike presedent skep, moet betalingsinstellings slagoffers van APP-bedrog vergoed. Dit sluit gevalle van uitvissing (vishing) en nabootsingswendelary in. Die vergoeding kan tot £85 000 (ongeveer R2 miljoen) beloop, tensy daar bewyse van growwe nalatigheid aan die kant van die kliënt is. Dié bepaling beklemtoon die verantwoordelikheid van banke om kliënte te beskerm teen gesofistikeerde bedrogspulletjies en om die las van bewys vir growwe nalatigheid op die finansiële instelling te plaas. Die Britse model kan as 'n bloudruk dien vir Suid-Afrikaanse reguleerders om soortgelyke maatreëls te oorweeg, wat die vertroue in die bankstelsel kan herstel en verbruikers beter kan beskerm teen die voortdurende aanslag van finansiële bedrog.