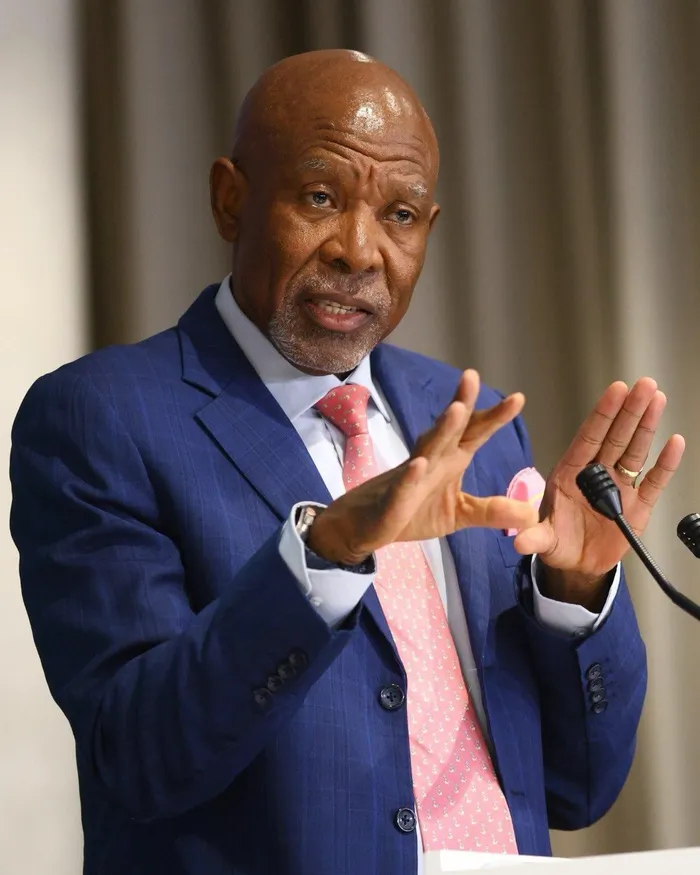
Die Monetêrebeleidskomitee (MBK) van die Suid-Afrikaanse Reserwebank (SARB) het Donderdag, 28 Mei, besluit om die repokoers met 25 basispunte tot 7% te verhoog, effektief vanaf 29 Mei. Mnr. Lesetja Kganyago, Goewerneur van die SARB, het die verhoging aangekondig te midde van stygende inflasiedruk in Suid-Afrika. Hierdie stap is daarop gemik om inflasie te bekamp en die ekonomie te stabiliseer, 'n kernmandaat van die sentrale bank. Die verhoging van die beleidskoers deur die MBK was 'n verwagte maatreël in die huidige ekonomiese klimaat.
Volgens Statistieke Suid-Afrika het die jaarlikse verbruikersinflasie in April tot 4.0% gestyg, vergeleke met 3.1% in Maart. Hierdie styging in die inflasiesyfer, wat 'n aanduiding is van die stygende lewenskoste vir verbruikers, het die SARB genoodsaak om op te tree. Die toename in die repokoers is 'n direkte reaksie op hierdie inflasiesyfers, wat die bank se verbintenis tot prysstabiliteit onderstreep.
Verwagte Rente-aanpassing en Redes
Die besluit om die prima uitleenkoers tot 10.50% te verhoog, weerspieël die druk wat spruit uit geopolitieke spanninge in die Midde-Ooste, stygende brandstofkoste en volgehoue inflasionistiese risiko's. Die rentekoersverhoging was grootliks verwag en toon die Suid-Afrikaanse Reserwebank (SARB) se fokus op inflasieverwagtinge en langtermynprysstabiliteit. Hierdie proaktiewe benadering is daarop gemik om die ekonomie te anker en onbeheerde prysstygings te voorkom. Die bank se besluit is 'n duidelike sein dat hulle die inflasierisiko's ernstig opneem en bereid is om stappe te doen om dit te beheer.
Tydens die vergadering het vier lede van die Monetêrebeleidskomitee (MBK) die rentekoersverhoging verkies, terwyl twee lede ten gunste van geen verandering was nie. Hierdie verdeelde mening onderstreep die kompleksiteit van die huidige ekonomiese uitdagings. Desondanks het die meerderheid ten gunste van die verhoging gestem, wat die SARB se vasberadenheid om inflasie te tem, bevestig. Julie bly 'n belangrike MBK-vergadering, met die moontlikheid van nog 'n rentekoersverhoging wat steeds op die tafel is, afhangende van toekomstige ekonomiese data en inflasietendense.
Eiendommark se Huidige Sterkte
Die Monetêrebeleidskomitee (MBK) se besluit om die repokoers met 0.25% te verhoog, het die eiendommark in Suid-Afrika onder die soeklig geplaas. Alhoewel hierdie verhoging 'n impak op verbandbetalings sal hê, toon die mark tot dusver veerkragtigheid. Verskeie faktore dra by tot die huidige sterkte, insluitend 'n voortdurende vraag na behuising, veral in sekere segmente. Die aanpassing in die repokoers is 'n direkte reaksie op die Suid-Afrikaanse Reserwebank (SARB) se mandaat om prysstabiliteit te handhaaf en inflasie te beheer. Dit beteken dat, alhoewel lenings duurder word, die onderliggende ekonomiese stabiliteit wat die SARB probeer verseker, op die lang termyn voordelig vir die eiendomsektor kan wees. Ontleders dui daarop dat die verhoging, hoewel merkbaar, moontlik nie 'n drastiese afname in eiendomstransaksies sal veroorsaak nie, gegewe die huidige vraag en aanbod dinamiek. Die mark se vermoë om sulke aanpassings te absorbeer, spreek boekdele oor sy onderliggende krag en die vertroue wat kopers en verkopers steeds in die sektor het.
Druk op Huishoudings en Kopers
Huishoudings en voornemende huiskopers word tans gekonfronteer met histories hoë eiendomspryse. Beide eerstekeer- en herhalende kopers ervaar dat huispryse rekordvlakke bereik het, wat die sterkste groei verteenwoordig sedert die herstel van die 2020-pandemie. Hierdie tendens plaas bykomende finansiële druk op verbruikers, veral te midde van die onlangse repokoersverhoging deur die Suid-Afrikaanse Reserwebank (SARB). Die styging in eiendomswaardes, tesame met duurder leningskoste, beteken dat die maandelikse verbandbetalings vir nuwe kopers aansienlik hoër is. Bestaande verbandhouers sal ook 'n toename in hul paaiemente sien, wat 'n merkbare impak op huishoudelike begrotings sal hê. Dit noodsaak 'n noukeurige begrotingsbeplanning vir almal wat tans 'n eiendom besit of oorweeg om een aan te skaf, aangesien die finansiële las merkbaar swaarder sal wees.
Kans vir Slimme Beleggers
Die huidige eiendomsmark bied 'n unieke geleentheid vir beleggers wat die mark noukeurig dophou. Ten spyte van die onlangse rentekoersverhoging, toon die mark steeds tekens van veerkragtigheid en groei in sekere segmente. Dit word onder meer bevestig deur die feit dat verbandaansoeke 'n jaar-tot-jaar toename van 6.2% getoon het. Hierdie statistiek dui op 'n volgehoue vraag en vertroue in die eiendomsektor, selfs onder die huidige ekonomiese druk. Slim beleggers kan voordeel trek uit die potensieel meer mededingende pryse en die geleentheid om langtermynwaarde in 'n stabiele mark te verseker. Die toename in aansoeke is 'n positiewe teken vir die sektor, wat daarop dui dat, ten spyte van die uitdagings, daar steeds 'n onderliggende sterkte en geleentheid vir weldeurdagte beleggings bestaan.